 0120-935-372
電話代行の勘定科目の決め方|メリットや注意点も解説
インフォメーション更新日:
電話代行サービスを利用している企業では、勘定科目の分類について悩まれているのではないでしょうか。勘定科目は、経理で仕訳を行う際にお金の動きに合わせて適切な分類を行うために決められるものです。
あらかじめ指定されている場合は悩むことはないのですが、決められていなかったり、担当者が数名いる場合、統一していなければ仕訳作業でばらつきが出てしまう可能性があります。
正しく仕訳を行うためにも、電話代行サービスで使用する勘定科目について理解しておきましょう。この記事では、電話代行した際の勘定科目について正しく運用できるようにまとめています。
--- 目次 ---
電話代行の勘定科目の決め方

電話代行サービスを利用した費用を仕訳する際は、どの勘定科目が良いのでしょうか。まずは、勘定科目の種類や決め方についてみておきましょう。
勘定科目の種類
勘定科目は、大きく5つに分類できます。資産・負債・純資産・収益・費用です。この中で、電話代行サービスの利用は費用にあたります。費用の項目は、外部業者へ業務を委託する際にかかった費用や、材料や商品を仕入れた際の費用などが主なものとなります。
電話代行サービスは、外部業者に業務を委託していますので、費用ということです。費用は、事業を行うために使われた費用なので、大きく分けると、売上原価と販売管理費に分類されます。この中で、電話代行サービスへの委託は販売管理費の外注費に該当します。
勘定科目の設定
勘定科目で、電話代行サービスは外注費に分類されるとお伝えしましたが、実は勘定科目は自由に設定することが可能です。例えば、外注費と記載すると不都合である場合は、外注費以外の勘定科目で処理することもできるのです。
勘定科目の設定は自由にできますが、分かりにくい項目を設定してしまうと、会社のお金の流れが分かりにくくなってしまいます。そのため、誰が見ても分かるよう、勘定科目は具体的な記載が必要です。
<関連記事>
オフィス電話代の料金内訳は?コスト削減方法も解説!
一般的に使われる勘定科目

ここでは、電話代行サービスを利用した際によく使われている勘定科目をいくつかお伝えします。これにより、社内でどの勘定科目を利用すれば適切なのか判断しやすくなるでしょう。
サービス会社の場合
電話代行サービスを依頼している会社へ、利用料を支払う場合は一般的に「外注費」を用います。よく間違いが起こるのが、電話に関するサービスなので「通信費」で良いのではという考えです。
しかし、外部の業者に業務を委託しているので、「通信費」ではなく「外注費」が適切です。また、専門業者への委託という点から「支払手数料」の勘定科目で処理されるケースもあります。どちらでも処理できますし、これらは源泉徴収を考えなくても良いため、処理も楽です。
社内の場合
電話代行サービスの業務は、社外からかかってくる電話応対だけではありません。社内の電話応対に関しても電話代行サービスを利用しているケースがあるのです。社内の電話に関しては、電話を転送するサービスが一般的です。
この転送サービスに関しては、件数ごとに転送費用が発生していることも多く、勘定科目が「外注費」や「支払手数料」にはなりません。電話代や転送費用に関しては「通信費」で処理します。
<関連記事>
電話転送サービスの仕組みを分かりやすく|相手電話の聞こえ方など
電話代行サービスの勘定科目の仕訳例

外注費として処理する場合の仕訳例
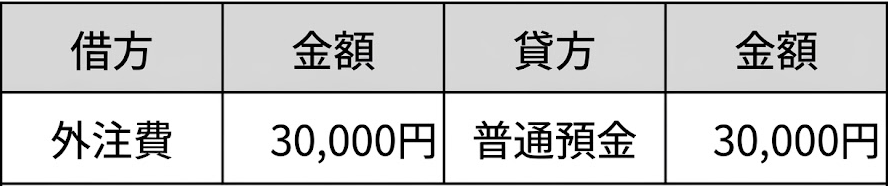
月額30,000円(税込)の電話代行サービス利用料を普通預金から支払った場合、税込経理では「借方:外注費 30,000円/貸方:普通預金 30,000円」と一本で仕訳します。税抜経理を採用している場合は「借方:外注費 27,273円、仮払消費税 2,727円/貸方:普通預金 30,000円」のように消費税分を分けて計上する点が異なります。
支払手数料として処理する場合の仕訳例
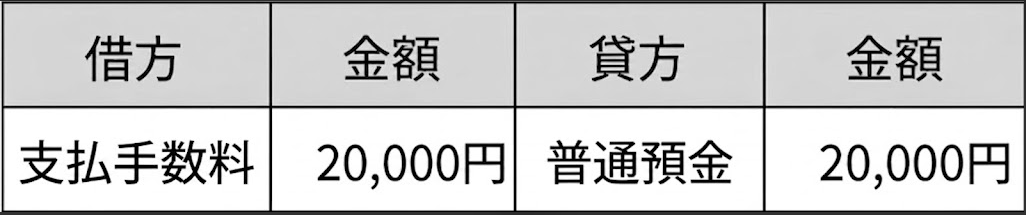
電話代行を専門業者への業務委託とみなし、支払手数料として計上する場合は「借方:支払手数料 20,000円/貸方:普通預金 20,000円」となります。外注費は業務の遂行そのものを委託する費用、支払手数料は事務手続きや取次業務への対価という位置づけが一般的です。継続的な業務委託なら外注費、単発的な手続き代行的性質が強ければ支払手数料を選ぶとよいでしょう。
転送料を通信費に分けて処理する場合の仕訳例
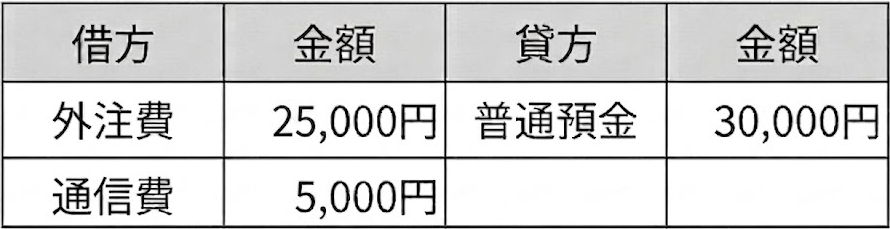
基本委託料25,000円と転送・通話料5,000円が請求書に分かれている場合は、性質ごとに科目を分けます。「借方:外注費 25,000円、通信費 5,000円/貸方:普通預金 30,000円」という複合仕訳です。代行業務そのものへの対価は外注費、電話回線の転送や通話にかかる費用は通信費として区分することで、経費の内訳が明確になり、後々の経費分析や税務調査時の説明もスムーズになります。
勘定科目を記載するメリット

電話代行サービスを利用するにあたり、なぜ正しく勘定科目を記載しなければならないのでしょうか。勘定科目を記載することで得られるメリットをまとめておきます。
収支の変化がわかる
勘定科目を適切に使うことができていれば、会社の収支の変化を正確に把握することができます。特に電話代行サービスの場合、導入したことで、どれだけ費用対効果を得られたのか確認しておく必要もあるでしょう。
無駄に費用を使っていることにならないのか確認しながら継続するか検討しなければいけません。
予算の動きがわかりやすい
勘定科目を記載しておくことで、電話代行サービスを利用して生産性がどのように変化したのかということもより分かりやすくなります。
収支が変化し、電話代行サービスを利用しても、増益していれば生産性がアップしていることが分かるでしょう。電話代行サービスを導入する費用以上に売上が得られていれば、導入は成功したと言えます。
<関連記事>
【電話×DX】導入方法や効果はある?AIが電話代行で業務を効率化
勘定科目において注意すべきポイント

通信費と混同しないように注意する
電話代行サービスの利用料は、通信費と混同されがちです。電話に関するサービスなので、通信費と思ってしまうのも仕方がないかもしれません。しかし、通信費には社内で使用している電話の料金も含まれます。
社用携帯電話や事務所内の固定電話の費用などと、電話代行サービスへ依頼している費用が一緒になってしまうと混乱をきたします。委託している費用は別に分けなければいけません。
ルールに従う
勘定科目に関しては、実は法律でこのようにしなければならないという決まりがありません。自由に設定できてしまうので、同じ内容でも企業によって使われている勘定科目が異なる場合もあるのです。
ただし、勘定科目を記載する経理関係の書類は、社内だけでなく担当している税理士さんや税務署の担当者などにも見せなければならない可能性があるため、分かりやすい勘定科目を選ばなければなりません。
また、毎回同じ勘定科目で処理しなければならないことも注意が必要です。経理担当者が変わったことで、勘定科目が変わってしまっていたというようなことがないように、担当部署で周知しておく必要があるでしょう。
また、長年経理業務をされている人は、転職した際に、転職先で前の職場の勘定科目を当てはめてしまうこともあるようです。各社でルールが異なるため、企業ごとのルールを守り勘定科目を使いましょう。
<関連記事>
情報共有に最適のツールやアプリは?定番でおすすめ5選の料金と特徴を紹介|無料・有料あり
電話代行サービスの消費税・源泉徴収の取り扱い

電話代行サービスの利用料は、経理処理において消費税や源泉徴収の判断で迷いが生じやすい費用です。契約前・支払処理前に取り扱いを正しく理解しておくことで、税務調査時の指摘や仕訳ミスを防ぐことができます。
消費税の課税区分とインボイス対応
電話代行サービスの利用料は、国内事業者が提供する役務提供にあたるため、消費税の課税仕入れに該当します。自社が仕入税額控除を適用するためには、2023年10月から始まったインボイス制度に基づき、代行会社が発行する適格請求書(インボイス)を受領・保存する必要があります。契約先の代行会社が適格請求書発行事業者かどうかを事前に確認しておきましょう。
源泉徴収が不要な理由
電話代行サービスの利用料は、原則として源泉徴収の対象外です。源泉徴収が必要となるのは、税理士や弁護士などの士業報酬、原稿料、講演料といった所得税法で定められた特定の報酬・料金に限られます。電話代行サービスは事務代行・受付業務の提供であり、これらの区分に該当しないため、支払時に源泉徴収を行う必要はなく、請求金額をそのまま支払って問題ありません。
電話代行会社をお探しなら「BusinessCall」

生産性向上のために電話代行サービスを導入したいのであれば、「BusinessCall」がおすすめです。
電話代行サービスの導入では、初期費用や月額利用料が発生しますが、確実に収益をあげることができるのか、生産性アップにつながるのかということが分からない状態で、高額な費用をかけるのは抵抗もあるでしょう。
月額5,000円~とリーズナブルな価格で利用できる「BusinessCall」であれば、比較的導入しやすいです。
まとめ
電話代行サービスの「BusinessCall」を導入することで、社内の電話応対を任せることが可能です。電話応対の品質向上につながりますし、従業員の電話応対の負担も軽減されるのでおすすめです。導入した際の勘定科目に関しても、今回お伝えしていますので処理の際に悩むこともないでしょう。
「電話代行 勘定科目」に関するQ&A
Q1: 電話代行サービスの利用料は、どの勘定科目で仕訳するのが一般的ですか?
A: 原則として「外注費」または「支払手数料」を使用します。 外部業者へ業務を委託しているため、業務遂行の委託として「外注費」を用いるのが一般的です。単発的な手続き代行の性質が強ければ「支払手数料」を用いるケースもあります。ただし、電話回線の転送料や通話料が含まれる場合は、その部分だけ「通信費」として分けて処理します。
Q2: 電話に関する費用なので、すべて「通信費」としてまとめて処理しても問題ないですか?
A: 代行業務の費用と通信費は分けて処理することをおすすめします。 社用の携帯電話や固定電話の料金(通信費)と、外部への業務委託費(外注費)が混ざってしまうと、会社のお金の流れや費用対効果が正確に把握できなくなります。基本委託料は「外注費」、転送料などは「通信費」と明確に区分することで、経費分析や税務調査時の説明がスムーズになります。
Q3: サービス利用料を支払う際、源泉徴収を行う必要はありますか?
A: 電話代行サービスの利用料は、原則として源泉徴収の対象外です。 源泉徴収が必要なのは、税理士などの士業報酬や原稿料といった法律で定められた特定の報酬に限られます。電話代行は一般的な事務代行・受付業務の提供に該当するため、請求金額から源泉徴収を差し引かずにそのまま支払って問題ありません。ただし、消費税の課税仕入れには該当するため、インボイス(適格請求書)の保存にはご注意ください。